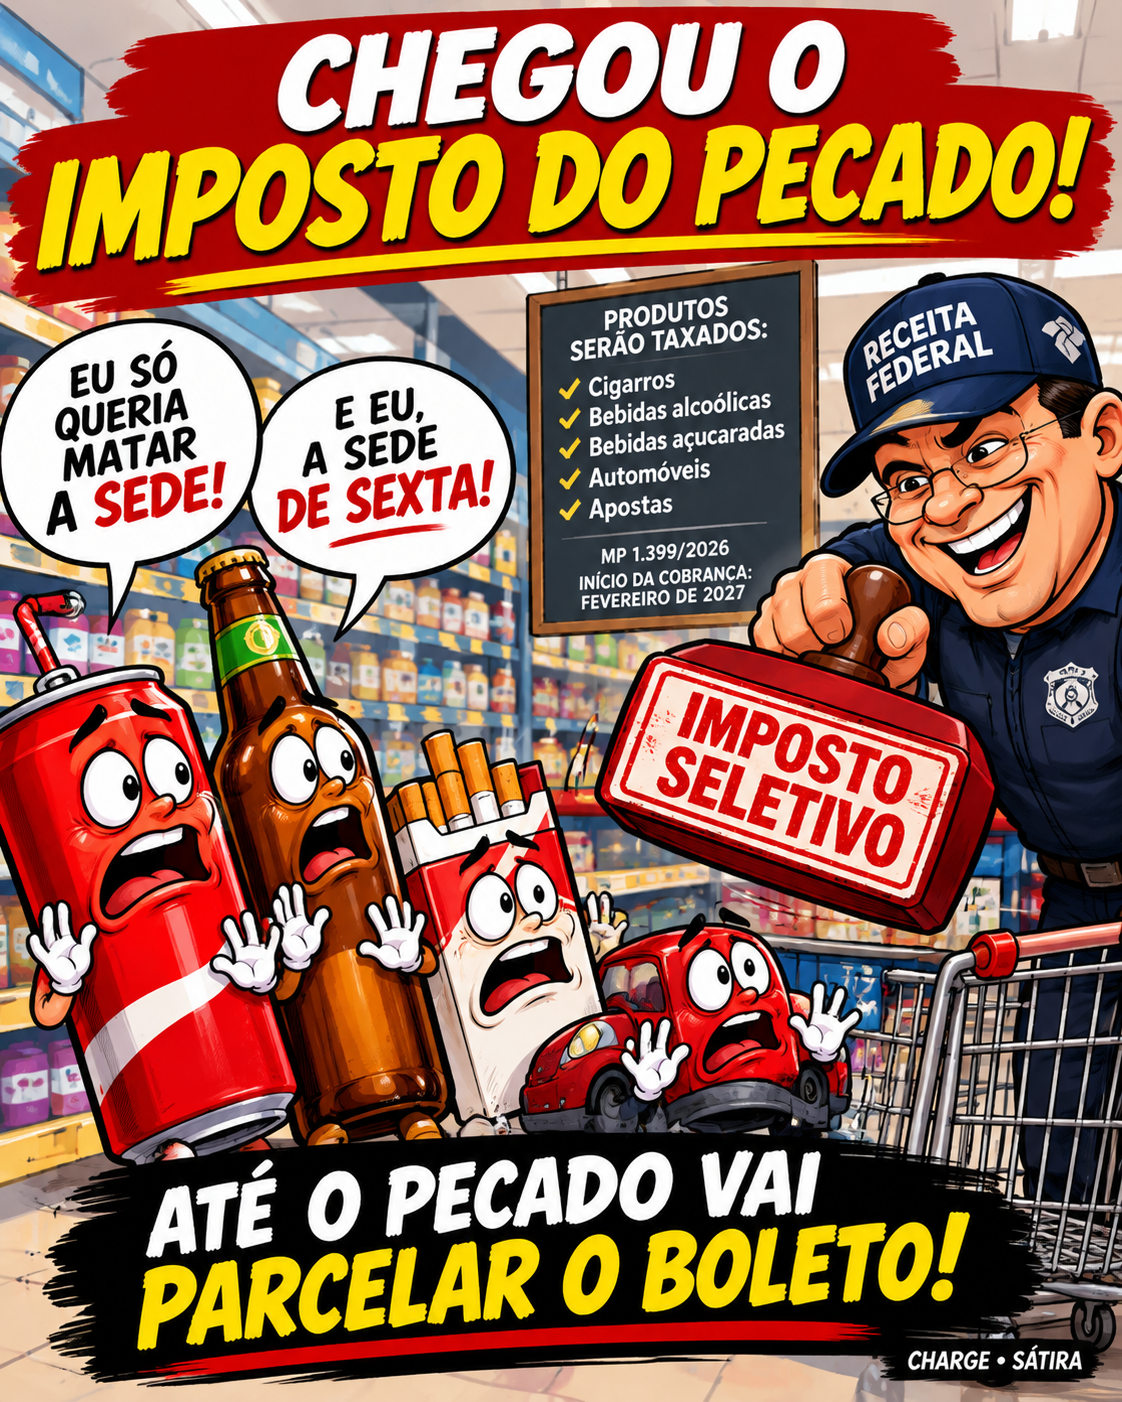
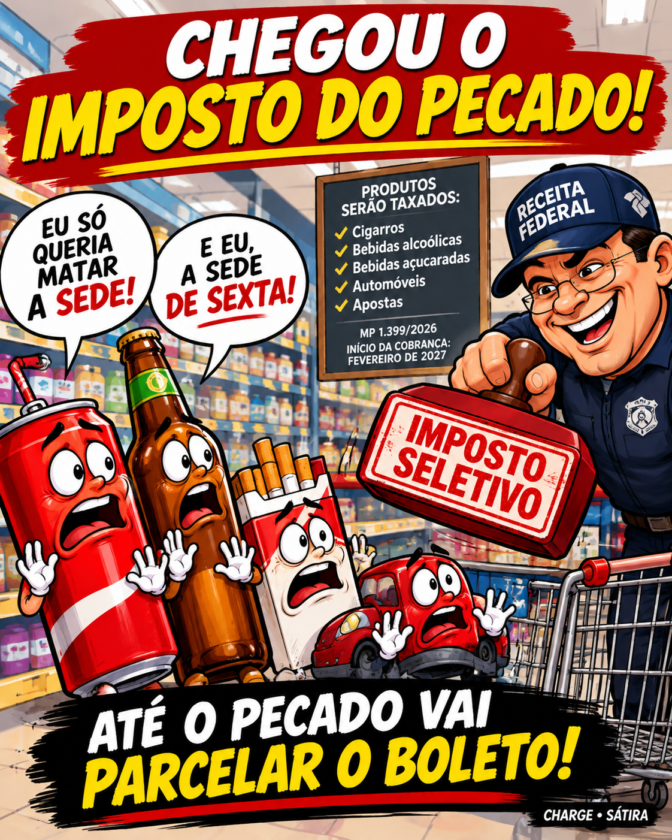
O governo federal deu mais um passo na implementação da reforma tributária brasileira. Em 4 de novembro de 2026, foi publicada a Medida Provisória nº 1.399, que estabelece as regras e alíquotas iniciais do Imposto Seletivo, popularmente conhecido como Imposto do Pecado.
A cobrança está prevista para começar em 2 de fevereiro de 2027, atingindo produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
Entre os itens abrangidos estão cigarros, bebidas alcoólicas, refrigerantes, veículos, aeronaves, embarcações e determinadas modalidades de apostas.
A novidade levanta uma pergunta inevitável: o governo pretende proteger a saúde da população ou simplesmente encontrar novas maneiras de arrecadar?
A resposta envolve objetivos de saúde pública, interesses econômicos e mudanças na estrutura tributária brasileira.
O que é o Imposto do Pecado?
O nome oficial é Imposto Seletivo (IS). Ele foi criado pela reforma tributária instituída pela Emenda Constitucional nº 132, de 2023, e regulamentado pela Lei Complementar nº 214, de 2025.
Seu objetivo é desestimular o consumo de determinados bens e serviços associados a efeitos negativos sobre a saúde ou o meio ambiente.
A lógica é relativamente simples: quando um produto gera custos sociais, como tratamentos de doenças relacionadas ao tabagismo, o Estado pode utilizar a tributação para tornar seu consumo menos atraente.
Diferentemente de um imposto geral sobre consumo, o Imposto Seletivo incide apenas sobre categorias previstas em lei.
Ele também integra a transição do atual sistema tributário para o novo modelo baseado principalmente na CBS e no IBS.
Segundo o Ministério da Fazenda, as alíquotas de 2027 foram estruturadas para preservar, em princípio, a carga tributária atualmente aplicada por meio do IPI.
Isso significa que a criação do novo imposto não representa necessariamente um aumento imediato de preços para todos os produtos atingidos.
Cerveja, vinho e refrigerante terão nova tributação
As bebidas estão entre as categorias mais conhecidas do Imposto Seletivo.
Para 2027, a medida provisória estabelece alíquotas transitórias, com diferenças conforme a classificação do produto.
Entre os percentuais divulgados estão:
- Bebidas açucaradas: 2,6%.
- Cervejas de malte: 4,2%.
- Vinhos e outras bebidas fermentadas: 8%.
- Vermutes e bebidas semelhantes: 12%.
- Vinhos do Porto e Madeira: 16%.
Esses percentuais não representam, necessariamente, o aumento final do preço ao consumidor. A tributação substituirá parte da cobrança atual e a formação de preços dependerá de outros fatores.
No caso das bebidas alcoólicas, a legislação também prevê critérios relacionados ao teor de álcool.
A discussão envolve o custo de doenças associadas ao consumo excessivo e a possibilidade de reduzir impactos sobre o sistema público de saúde.
Por outro lado, representantes de setores produtivos alertam para os efeitos da tributação sobre empregos, competitividade e consumo.
Cigarros continuam entre os principais alvos
Os produtos de tabaco estão entre os exemplos clássicos de tributação seletiva em diversos países.
No Brasil, o novo imposto abrangerá cigarros, cigarrilhas e outros produtos fumígenos.
Para cigarros e cigarrilhas, a regra transitória combina elementos percentuais e cobrança específica por quantidade.
A intenção declarada é preservar a tributação existente durante a substituição do IPI.
A política tributária sobre o tabaco busca reduzir o consumo e seus efeitos sobre a saúde pública.
Entretanto, especialistas também destacam a importância da fiscalização, pois diferenças significativas de preços podem estimular mercados ilegais.
A efetividade da medida dependerá, portanto, da combinação entre tributação, controle de comércio irregular e políticas de prevenção.
Carros também entram na lista
Uma das questões que mais chamam atenção é a inclusão de veículos automotores.
Muitos consumidores podem se perguntar por que um automóvel foi colocado na mesma categoria de cigarros e bebidas alcoólicas.
A justificativa está nos impactos ambientais associados à fabricação, ao consumo de energia e às emissões de determinados veículos.
Para automóveis de passeio, a alíquota inicial prevista é de 6,3%, sujeita a ajustes e a um fator de conversão.
O cálculo considera características como tecnologia de propulsão, eficiência energética, potência, segurança e reciclabilidade.
Veículos com características ambientais mais favoráveis poderão receber tratamento tributário diferenciado.
Existem ainda hipóteses de alíquota zero, incluindo determinadas aquisições por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que observadas as condições legais.
Caminhões acima de determinado peso também recebem tratamento específico, com exceções previstas na medida.
Portanto, não é correto afirmar que todos os carros ficarão automaticamente mais caros na mesma proporção.
Apostas e loterias também serão alcançadas
O setor de apostas integra a estrutura do novo Imposto Seletivo.
Para concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca, a medida provisória estabelece alíquota de 0,5%.
A legislação também contempla modalidades específicas de apostas e competições virtuais.
A tributação desse mercado provoca discussões sobre arrecadação, proteção dos consumidores e riscos associados ao jogo compulsivo.
Uma questão relevante é evitar que o aumento da carga tributária estimule consumidores a procurar operadores clandestinos.
Por isso, a tributação precisa ser acompanhada de fiscalização e regras consistentes de proteção ao apostador.
Quando o novo imposto começa a valer?
A implementação será gradual.
Em 2026, permanece o sistema atual, enquanto a reforma tributária passa por etapas de testes e adaptação.
A previsão oficial é que a cobrança do Imposto Seletivo comece em 2 de fevereiro de 2027.
As regras estabelecidas pela MP nº 1.399 terão caráter temporário até 31 de dezembro daquele ano.
Até 31 de maio de 2027, o Executivo deverá encaminhar ao Congresso uma proposta legislativa contendo as alíquotas definitivas previstas para vigorar a partir de 2028.
A medida provisória também precisará passar pela apreciação do Congresso, podendo sofrer alterações durante sua tramitação.
Quanto o governo pretende arrecadar?
A previsão orçamentária para 2027 é de aproximadamente R$ 41,9 bilhões com o Imposto Seletivo.
O governo sustenta que a transição foi organizada para preservar o nível global de arrecadação previsto na reforma tributária.
Entretanto, a receita efetiva dependerá das alíquotas, da atividade econômica e do comportamento dos consumidores.
Existe também um debate sobre os efeitos distributivos da medida.
Tributos sobre consumo podem representar parcela proporcionalmente maior da renda de famílias de menor poder aquisitivo.
Por isso, avaliar o impacto social exige considerar não apenas o preço dos produtos, mas também os benefícios esperados para a saúde pública e o meio ambiente.
Proteção à saúde ou mais impostos?
O Imposto do Pecado inaugura uma nova etapa da tributação brasileira.
Sua proposta é utilizar a cobrança de impostos como instrumento para influenciar escolhas de consumo e reduzir danos coletivos.
Entretanto, a efetividade da política dependerá de critérios transparentes, fiscalização e avaliações de seus resultados.
Para os consumidores, o principal cuidado é não confundir a nova alíquota com um aumento automático do mesmo percentual sobre o preço final.
Para as empresas, o desafio será adaptar operações, sistemas fiscais e planejamento de preços.
A grande discussão não é apenas quanto o governo vai arrecadar, mas se o novo imposto realmente conseguirá reduzir os danos que justificaram sua criação.