Levantamento de marcas de televisores mostra uma concentração expressiva nas fabricantes sul-coreanas. Entretanto, interpretar esses números como uma fotografia definitiva do mercado pode esconder transformações profundas provocadas pelas Smart TVs, pelo streaming, pela publicidade digital e pela concorrência de fabricantes chineses.
1. O retrato do mercado brasileiro de televisores
O mercado brasileiro de televisores está passando por uma transformação que ultrapassa a tradicional disputa entre fabricantes de aparelhos eletrônicos. A televisão deixou de ser apenas um equipamento destinado à recepção de canais e passou a funcionar como uma plataforma digital, capaz de reunir entretenimento, publicidade, aplicativos, serviços e experiências interativas.
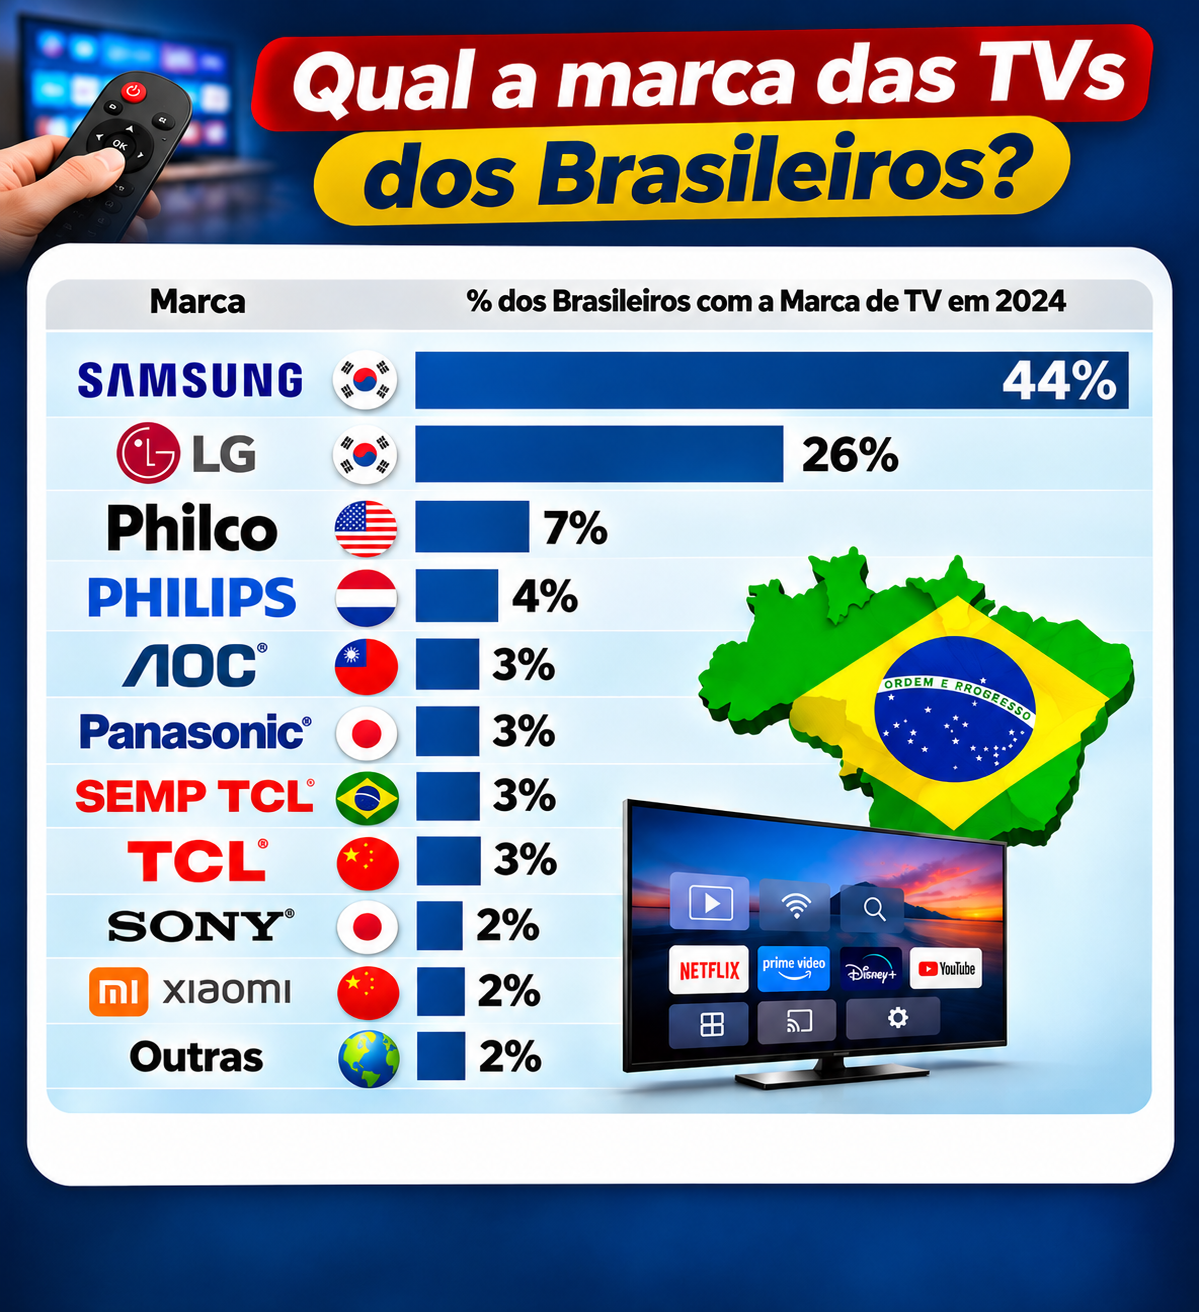
Uma imagem que circula nas redes sociais apresenta um ranking de marcas de televisores utilizadas pelos brasileiros, atribuído à plataforma Statista e identificado como referente a 2024.
Segundo o gráfico, Samsung e LG ocupam posições amplamente superiores às demais fabricantes, concentrando juntas 70% dos percentuais apresentados.
Os números ilustrados são os seguintes:
| Marca | Percentual indicado |
|---|---|
| Samsung | 44% |
| LG | 26% |
| Philco | 7% |
| Philips | 4% |
| AOC | 3% |
| Panasonic | 3% |
| SEMP TCL | 3% |
| TCL | 3% |
| Sony | 2% |
| Xiaomi | 2% |
| Outras | 2% |
Fonte dos percentuais: imagem fornecida. Os valores somam 99%, possivelmente devido a arredondamentos. A amostra, a metodologia e a correspondência exata desses percentuais com a pesquisa original não foram verificadas de forma independente.
Uma reportagem da Folha de S.Paulo publicada em novembro de 2024 apresentou outra distribuição atribuída à Statista: Samsung com 45%, LG com 24%, Philco com 8%, Philips com 5% e TCL com 4%. Isso reforça a posição relevante das duas líderes, mas também mostra por que diferentes levantamentos não devem ser tratados como idênticos. Folha
O ponto central é que uma pesquisa sobre marcas presentes nas residências não equivale necessariamente à participação nas vendas atuais.
Um televisor comprado há oito anos pode continuar em funcionamento e integrar uma pesquisa sobre posse de aparelhos, mesmo que a fabricante já tenha perdido competitividade nas vendas recentes.
Essa distinção muda profundamente a interpretação do mercado.
2. Samsung: a força de uma marca consolidada
A Samsung construiu sua presença no setor de televisores combinando reconhecimento de marca, ampla distribuição, inovação tecnológica e diferentes faixas de preço.
Sua estratégia não depende exclusivamente de aparelhos premium. A empresa atua em segmentos variados, desde modelos acessíveis até televisores de maior valor agregado, incorporando tecnologias como QLED, Neo QLED e OLED.
Essa abrangência permite alcançar consumidores com necessidades e capacidades financeiras distintas.
Outro fator importante é a consolidação do Tizen, sistema operacional utilizado em suas Smart TVs.
O Tizen amplia o relacionamento entre fabricante e consumidor, porque transforma a televisão em um ambiente de aplicativos, publicidade e serviços digitais.
Assim, o valor econômico do aparelho não se encerra no momento da venda.
A fabricante também pode explorar oportunidades comerciais durante os anos de utilização do equipamento, respeitadas as condições de seus serviços e as escolhas dos usuários.
3. LG: presença consolidada e diferenciação tecnológica
A LG aparece na segunda posição da imagem, com 26%.
Sua presença no Brasil está associada à distribuição ampla, ao reconhecimento da marca e a investimentos em qualidade de imagem.
A tecnologia OLED é um dos elementos de diferenciação da companhia, especialmente entre consumidores interessados em contraste, reprodução de cores e experiências cinematográficas.
Entretanto, sua estratégia também vai além do hardware.
O webOS, sistema operacional presente nos televisores da marca, constitui um ativo fundamental para o desenvolvimento de aplicativos e serviços.
Por meio dele, a LG pode estruturar um ecossistema que reúne streaming, canais gratuitos sustentados por publicidade, interfaces personalizadas e integrações digitais.
A disputa com a Samsung, portanto, acontece simultaneamente em duas frentes: a venda de televisores e o relacionamento contínuo com quem os utiliza.
4. A ascensão das fabricantes chinesas e a mudança na concorrência
Um dos aspectos mais interessantes do ranking é a posição relativamente modesta atribuída à TCL.
Somadas, as categorias TCL e SEMP TCL representam 6% na imagem.
Entretanto, esse número exige uma interpretação cuidadosa. A separação das marcas e a presença de aparelhos vendidos em diferentes períodos podem influenciar a fotografia apresentada.
A TCL ampliou sua atuação internacional por meio de uma estratégia que combina preços competitivos, tecnologia de painéis e presença em diferentes segmentos.
Sua trajetória mostra que a concorrência já não se limita às marcas tradicionalmente associadas ao mercado brasileiro.
As fabricantes chinesas buscam conquistar consumidores não apenas pelo preço, mas também pela oferta de telas maiores, tecnologias avançadas e recursos inteligentes.
Essa evolução cria uma questão estratégica: os percentuais de aparelhos já instalados nas residências conseguirão representar adequadamente as mudanças ocorridas entre os compradores de televisores novos?
Não necessariamente.
Uma marca pode ocupar posição modesta no parque instalado e, ao mesmo tempo, apresentar crescimento relevante nas vendas recentes.
É por isso que análises de mercado precisam considerar tanto o estoque de televisores em utilização quanto o fluxo de novos equipamentos comercializados.
5. Fotografia não é filme: o erro de analisar o mercado pelo retrovisor
A principal lição deste levantamento não está apenas na liderança da Samsung ou na participação da LG. Está na necessidade de compreender como os indicadores econômicos são construídos.
Uma fotografia revela determinada realidade em um momento específico. Um filme permite observar movimentos, mudanças de direção e tendências.
No mercado de televisores, essa diferença é decisiva.
Imagine que uma marca tenha vendido milhões de aparelhos durante uma década. Mesmo que suas vendas diminuam posteriormente, seus produtos continuarão presentes nas casas por muitos anos.
Agora considere uma fabricante que esteja conquistando compradores rapidamente. Seu crescimento pode ser expressivo nas lojas, mas ainda pouco perceptível em pesquisas sobre todos os televisores existentes.
Para compreender o setor, precisamos analisar diferentes indicadores:
- Parque instalado: quantidade de aparelhos de determinada marca em utilização.
- Participação nas vendas: percentual de televisores novos comercializados por fabricante.
- Receita e valor médio: quanto cada empresa fatura e qual o posicionamento de seus produtos.
- Base ativa de Smart TVs: aparelhos conectados e efetivamente utilizados para acessar serviços digitais.
- Engajamento: frequência de utilização dos aplicativos e plataformas disponíveis.
Nenhum desses indicadores, isoladamente, conta toda a história.
A Statista mantém pesquisas específicas sobre posse de televisores por marca no Brasil. Uma de suas edições, atualizada em julho de 2025, informa que utilizou uma pesquisa on-line representativa com 2.488 consumidores. Entretanto, os resultados detalhados estão sob acesso pago, o que impede confirmar por essa página todos os percentuais reproduzidos no gráfico. Statista
6. A revolução silenciosa das Smart TVs
Existe uma transformação ainda mais profunda acontecendo dentro das residências brasileiras.
A televisão está se consolidando como um dos principais dispositivos de acesso à internet.
Segundo dados do IBGE referentes a 2024, divulgados em julho de 2025, 53,5% dos usuários brasileiros de internet utilizavam televisores para acessar conteúdos on-line.
Em 2016, essa proporção era de apenas 11,3%. Agência Gov
Brasileiros que utilizavam a TV para acessar a internet
0%15%30%45%60%201620192024
Fonte: IBGE, PNAD Contínua TIC. Percentual de usuários de internet.
A mudança é significativa porque altera a finalidade econômica do televisor.
Anteriormente, a fabricante obtinha sua principal receita com a comercialização do produto. Atualmente, o aparelho também pode representar uma porta de entrada para serviços digitais recorrentes.
É nesse contexto que sistemas como Tizen, webOS, Google TV e Roku passam a desempenhar um papel estratégico.
O consumidor não compra apenas uma tela. Ele passa a utilizar um ambiente digital que influencia quais aplicativos encontra, como descobre conteúdos e quais serviços consegue acessar.
7. O streaming está mudando a economia da televisão
A expansão da conectividade também modifica o relacionamento do público com a televisão tradicional.
Dados do IBGE mostram que 32,7 milhões de domicílios brasileiros tinham acesso a serviços pagos de streaming em 2024.
Em 2025, esse número avançou para 33,4 milhões, com o serviço presente em 44,4% dos domicílios com televisão. Agência Gov+1
Isso não significa necessariamente o desaparecimento da TV aberta.
Pelo contrário, diferentes modelos de consumo podem coexistir.
Uma mesma família pode assistir a canais tradicionais, utilizar plataformas por assinatura, consumir vídeos gratuitos e acessar serviços sob demanda.
Essa convergência fortalece o conceito de Connected TV, ou CTV, que representa a televisão conectada à internet para distribuição de conteúdos e serviços digitais.
Para anunciantes, produtoras e empresas de tecnologia, essa mudança abre oportunidades que antes estavam concentradas em poucos agentes do mercado.
A televisão deixa de ser apenas um receptor de programação e passa a integrar uma infraestrutura digital com novas possibilidades de monetização.
8. FAST TV: quando a televisão gratuita ganha um novo modelo de negócios
Entre as tendências mais relevantes está o crescimento do modelo FAST, sigla de Free Ad-Supported Streaming Television.
Trata-se de televisão transmitida pela internet, gratuitamente para o público e financiada por publicidade.
Nesse formato, empresas podem oferecer canais temáticos organizados por assuntos, gêneros ou interesses específicos.
Serviços como Samsung TV Plus e LG Channels exemplificam essa modalidade.
A relevância estratégica do FAST está na possibilidade de combinar a experiência familiar dos canais lineares com a distribuição digital.
Para o público, a proposta é acessar programação sem necessariamente contratar outra assinatura.
Para anunciantes, surgem oportunidades de segmentação e mensuração, dependendo da infraestrutura publicitária de cada serviço.
Para produtores de conteúdo, o modelo pode representar uma alternativa de distribuição e geração de receitas.
Entretanto, disponibilizar um canal não garante audiência nem retorno financeiro. É necessário investir em programação, divulgação, qualidade técnica e comercialização de publicidade.
9. A disputa pelos sistemas operacionais pode ser mais importante que a disputa pelas telas
O mercado de televisores possui duas camadas competitivas.
A primeira envolve fabricantes de equipamentos, tecnologias de imagem, tamanho de tela e preços.
A segunda está relacionada aos sistemas operacionais, aplicativos, publicidade e distribuição de conteúdo.
Essa segunda camada tende a ganhar importância conforme cresce o número de televisores conectados.
Samsung e LG, por exemplo, possuem ecossistemas próprios por meio do Tizen e do webOS.
Outras fabricantes podem utilizar plataformas desenvolvidas por empresas especializadas, como Google TV e Roku.
Isso produz diferentes modelos de negócios.
Uma empresa pode fabricar televisores e controlar seu sistema operacional. Outra pode concentrar esforços no hardware e utilizar tecnologia licenciada.
Para desenvolvedores de aplicativos, emissoras e plataformas de streaming, a fragmentação significa a necessidade de avaliar compatibilidade, custos de desenvolvimento, certificações e presença nas diferentes plataformas.
Uma marca com participação expressiva no parque instalado pode representar uma oportunidade relevante de distribuição digital, mas essa decisão também depende da quantidade de equipamentos conectados, dos modelos compatíveis e do perfil da audiência.
10. O Brasil continua sendo um mercado estratégico
Os dados mais recentes do IBGE ajudam a dimensionar a importância econômica da televisão.
80 milhões
Domicílios com televisão em 2025
93,9%
Dos domicílios brasileiros possuíam TV
95%
Dos domicílios tinham internet
33,4 mi
Domicílios com streaming pago
Dados referentes a 2025, divulgados pelo IBGE em julho de 2026. Agência de Notícias
Esses indicadores mostram que a televisão mantém uma presença extraordinária no cotidiano brasileiro, mesmo diante do crescimento dos smartphones e de outras formas de consumo digital.
O que está mudando não é necessariamente a importância da tela, mas a maneira como ela é utilizada.
Para fabricantes, existe uma oportunidade de ampliar receitas além da venda do equipamento.
Para desenvolvedores, cresce a necessidade de oferecer aplicações compatíveis com diferentes sistemas.
Para emissoras, produtoras e anunciantes, surgem canais de distribuição e formatos comerciais que não dependem exclusivamente da televisão convencional.
11. O que pode definir os vencedores nos próximos anos?
A próxima etapa da concorrência deverá envolver mais do que preço, tamanho de tela e resolução.
A evolução da inteligência artificial, a personalização de interfaces, a facilidade de utilização e a integração entre dispositivos poderão influenciar as decisões dos consumidores.
Ao mesmo tempo, fabricantes capazes de oferecer televisores tecnologicamente avançados por preços competitivos poderão pressionar marcas consolidadas.
Outro fator decisivo será a experiência depois da compra.
Atualizações de software, segurança, compatibilidade com aplicativos e duração do suporte técnico terão importância crescente.
Uma televisão pode funcionar fisicamente durante muitos anos, mas perder atratividade caso seu sistema operacional deixe de receber melhorias ou novos aplicativos.
Isso representa um desafio especialmente relevante em um país onde muitos consumidores procuram maximizar a vida útil dos aparelhos.
A competição futura, portanto, envolverá hardware, software, serviços, distribuição e experiência do usuário.
As líderes de ontem não estão automaticamente garantidas amanhã
Os percentuais apresentados na imagem ilustram a força histórica de Samsung e LG entre os consumidores brasileiros.
Entretanto, utilizar esse retrato para prever automaticamente o futuro seria um erro estratégico.
A presença acumulada de uma marca nas residências não revela, sozinha, sua velocidade de crescimento, seu desempenho nas vendas recentes ou sua competitividade nas novas plataformas digitais.
O setor atravessa uma mudança estrutural: a televisão está deixando de ser apenas um produto eletrônico para se tornar também um ponto de acesso a serviços, publicidade e entretenimento conectado.
Nesse cenário, fabricantes tradicionais precisam defender suas posições, enquanto concorrentes buscam conquistar espaço por meio de tecnologia, preços e novos modelos comerciais.
A grande questão já não é apenas qual marca vendeu mais televisores no passado, mas quem conseguirá controlar a experiência de assistir, descobrir e consumir conteúdo nos próximos anos.
Porque, no mercado de tecnologia, uma fotografia pode mostrar quem liderou até aqui. Mas somente a análise do movimento permite compreender quem poderá liderar amanhã.