Da expansão acelerada de um banco digital à descoberta de operações financeiras suspeitas, o escândalo do Ueno Bank expôs fragilidades na supervisão bancária, colocou bilhões de guaranis em risco e provocou uma crise sem precedentes recentes na política paraguaia.
O que começou como uma investigação sobre operações financeiras irregulares transformou-se em um dos maiores escândalos institucionais do Paraguai. Em poucos dias, o Ueno Bank, considerado um dos principais exemplos da expansão dos bancos digitais no país, teve suas atividades interrompidas, milhões de clientes ficaram temporariamente sem acesso ao dinheiro e o presidente Santiago Peña acabou destituído do cargo.
A crise revelou suspeitas de empréstimos milionários concedidos a empresas relacionadas aos controladores do banco, fragilidades na avaliação de riscos e possíveis conflitos de interesse envolvendo autoridades públicas.
O episódio ultrapassou os limites do sistema financeiro. A presença de recursos de instituições estatais no banco e as relações empresariais anteriores do presidente com seu grupo controlador transformaram a quebra em uma crise de confiança nas instituições paraguaias.
1. A ascensão do Ueno Bank e a promessa de revolucionar o setor financeiro
O Ueno Bank surgiu em 2021 como uma plataforma financeira digital, oferecendo serviços bancários acessíveis, aplicativos e soluções voltadas à inclusão financeira.
Sua expansão foi impressionante. Em poucos anos, a instituição alcançou aproximadamente 2,9 milhões de clientes, conquistando uma presença expressiva em um país com população relativamente pequena.
A proposta era modernizar o relacionamento entre consumidores e instituições financeiras, reduzindo barreiras e ampliando o acesso aos serviços bancários.
Entretanto, por trás do crescimento acelerado, começaram a surgir questionamentos sobre a qualidade de determinadas operações de crédito, a concentração de riscos e as relações do banco com empresas integrantes do mesmo grupo econômico.
O Ueno estava associado ao Grupo Vázquez, conglomerado empresarial com interesses em diferentes setores da economia.
A relação entre o grupo e o poder político ganharia relevância decisiva quando as investigações alcançassem as antigas participações empresariais do presidente Santiago Peña.
2. O que provocou a intervenção do Banco Central?
A crise tornou-se pública em 3 de novembro de 2026, quando o Banco Central do Paraguai anunciou a decisão de iniciar o procedimento de resolução do Ueno Bank, aprovada no dia anterior.
O motivo central foi a deterioração da solvência da instituição.
O índice de solvência mede, de maneira simplificada, a capacidade de um banco manter capital suficiente para absorver perdas decorrentes dos riscos de suas operações.
No caso do Ueno, o indicador caiu para aproximadamente 5,56%, enquanto a exigência regulatória era de 12%.
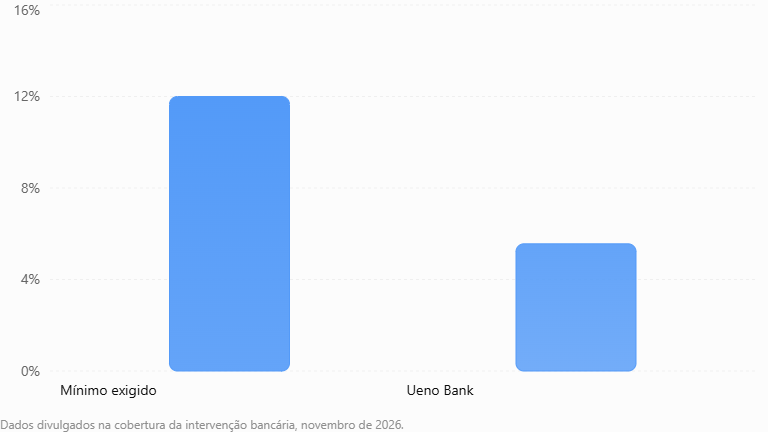
Solvência bancária: capital regulatório em relação aos risco
Dados divulgados na cobertura da intervenção bancária, novembro de 2026.
O índice do Ueno correspondia a menos da metade do mínimo regulatório.
A decisão do regulador não significou simplesmente uma suspensão administrativa. O procedimento de resolução envolve a intervenção na instituição e a organização do destino de seus ativos, passivos e depósitos, visando reduzir prejuízos e preservar a estabilidade do restante do sistema bancário.
Na prática, clientes perderam temporariamente o acesso a cartões, transferências e serviços digitais. A interrupção provocou filas, manifestações e enorme insegurança entre famílias que dependiam das contas para despesas cotidianas.
O Banco Central afirmou que a situação era específica do Ueno Bank e não representava necessariamente um comprometimento generalizado do sistema financeiro paraguaio.
3. Empréstimos suspeitos e operações com empresas relacionadas
As investigações apontam para um dos elementos mais delicados do escândalo: a concessão de empréstimos elevados a empresas vinculadas ao grupo controlador.
Segundo o Ministério Público paraguaio, operações realizadas entre 2025 e 2026 apresentariam irregularidades envolvendo garantias insuficientes, documentação incompleta e valores incompatíveis com a capacidade econômica de determinadas empresas beneficiárias.
A investigação também identificou indícios de transferências de recursos para outras companhias do mesmo conglomerado, em vez da aplicação nos projetos inicialmente apresentados para justificar os financiamentos.
Entre as operações investigadas está a transferência de uma carteira de crédito de aproximadamente US$ 74,4 milhões para uma sociedade que, segundo a hipótese da acusação, teria utilizado recursos originados indiretamente no próprio banco.
Essa operação levanta uma questão essencial: uma instituição financeira pode efetivamente reduzir seus riscos transferindo empréstimos problemáticos se os recursos utilizados para comprá-los também dependem dela?
A resposta exige análise contábil e jurídica detalhada, mas o problema potencial é evidente. Uma operação dessa natureza pode produzir a aparência de transferência de risco sem necessariamente eliminar a exposição econômica.
Os promotores identificaram saldos pendentes de aproximadamente US$ 166,98 milhões e 343,16 bilhões de guaranis nas operações examinadas.
Em 4 de novembro, o Ministério Público anunciou a imputação de 27 pessoas por suspeitas que incluem lesão de confiança, tentativa de estelionato, conduta indevida em situações de crise e irregularidades na escrituração comercial.
É fundamental destacar que as acusações ainda dependem de investigação e julgamento, não constituindo prova definitiva da responsabilidade criminal de todos os envolvidos.
4. A conexão com Santiago Peña e a crise política
O escândalo adquiriu dimensões políticas por causa das relações anteriores entre Santiago Peña e o grupo empresarial controlador do Ueno Bank.
Peña havia mantido participação no Grupo Vázquez, afirmando que vendeu seus investimentos em março de 2025. Ele nega ter cometido irregularidades ou ter mantido investimento direto no banco.
A oposição, entretanto, passou a questionar possíveis conflitos de interesse, especialmente diante do volume de recursos públicos depositados na instituição e das decisões adotadas pelos órgãos de fiscalização.
Outro elemento relevante foi a trajetória de Carlos Carvallo, que havia presidido o Ueno Bank antes de assumir o comando do Banco Central do Paraguai.
Carvallo deixou a autoridade monetária durante a crise, ampliando os questionamentos sobre a independência da supervisão bancária.
A pressão política culminou na destituição de Santiago Peña pelo Congresso, em 6 de novembro de 2026. O então vice-presidente, Pedro Alliana, assumiu a Presidência.
Em 7 de novembro, a Associated Press noticiou que Peña havia sido interrogado pelas autoridades e que existiam ordens de prisão relacionadas à investigação. O ex-presidente nega as acusações.
O caso demonstra como uma crise bancária pode transformar-se rapidamente em uma crise de legitimidade política quando surgem dúvidas sobre a separação entre interesses privados e decisões públicas.
5. Os recursos públicos e o risco para o Estado paraguaio
Uma das maiores preocupações envolve os recursos de entidades governamentais e instituições públicas mantidos no Ueno Bank.
Segundo informações divulgadas pela Reuters, a instituição administrava aproximadamente US$ 850 milhões em fundos públicos.
Entre os órgãos com exposição financeira estavam o Instituto de Previdência Social e a Itaipu Binacional.
A situação de Itaipu ganhou destaque em 7 de novembro, quando a entidade apresentou denúncia penal para buscar a recuperação dos valores depositados.
Segundo a documentação divulgada, Itaipu possuía no banco cerca de 115,2 bilhões de guaranis e US$ 163,8 milhões em 3 de novembro de 2026.
Esses valores mostram que a crise ultrapassa os interesses dos acionistas privados.
Recursos de instituições públicas são destinados ao financiamento de atividades essenciais, compromissos administrativos e projetos de interesse coletivo.
Quando esses recursos ficam indisponíveis, mesmo temporariamente, os efeitos podem alcançar serviços públicos e compromissos sociais.
A investigação deverá esclarecer se as decisões de aplicar recursos no Ueno observaram adequadamente os critérios de segurança, rentabilidade, liquidez e prevenção de conflitos de interesse.
6. O que acontece com o dinheiro de quase três milhões de clientes?
A interrupção das operações bancárias atingiu aproximadamente 2,9 milhões de clientes, incluindo trabalhadores, aposentados, pequenos empresários e famílias.
Para reduzir os prejuízos, o Banco Central acionou o Fundo de Garantia de Depósitos.
O sistema paraguaio prevê cobertura de até 75 salários mínimos por depositante, equivalente, naquele momento, a aproximadamente 228,3 milhões de guaranis.
*Restituição anunciada até 7 de novembro de 2026
1,196 milhão
Clientes atendidos
G. 996 bilhões
Restituídos aos depositantes
Informações divulgadas pelo Banco Central do Paraguai e repercutidas pela imprensa brasileira em 7 de novembro.
O pagamento segue etapas operacionais, enquanto valores superiores à garantia dependem da recuperação de ativos e dos procedimentos de resolução.
É importante diferenciar depósitos garantidos de recursos que excedem o limite de cobertura. A existência da garantia não significa que todos os saldos, independentemente do valor, serão integralmente restituídos.
O episódio também chama atenção para a necessidade de diversificação financeira e conhecimento dos mecanismos de proteção disponíveis em cada país.
7. Os impactos econômicos e o futuro do sistema bancário paraguaio
O Paraguai havia construído uma imagem de estabilidade macroeconômica e ambiente favorável aos investimentos.
A crise do Ueno Bank introduziu novos desafios para essa reputação.
Entre os possíveis efeitos estão o aumento da desconfiança dos investidores, maior rigor regulatório, revisão das práticas de governança bancária e pressão sobre a gestão de recursos públicos.
Entretanto, é necessário diferenciar a quebra de uma instituição da insolvência generalizada de todo o sistema financeiro.
O Banco Central sustenta que a crise está concentrada no Ueno Bank. A evolução dessa avaliação dependerá da capacidade das autoridades de proteger depositantes, preservar a liquidez e impedir o contágio para outras instituições.
O desfecho também será observado por investidores estrangeiros, especialmente aqueles que avaliam a segurança institucional do Paraguai para projetos empresariais de longo prazo.
8. As lições do escândalo para o Brasil e a América Latina
O caso Ueno Bank apresenta lições relevantes para outros mercados financeiros latino-americanos.
A primeira é que crescimento acelerado não representa necessariamente solidez bancária. Uma instituição pode conquistar milhões de clientes e, simultaneamente, acumular fragilidades na gestão de riscos.
A segunda diz respeito à importância da governança corporativa. Operações com partes relacionadas exigem transparência, controles independentes e fiscalização rigorosa.
A terceira envolve a separação entre interesses políticos e financeiros. Quando decisões públicas beneficiam instituições ligadas a autoridades, mesmo relações empresariais anteriores podem gerar questionamentos legítimos sobre conflitos de interesse.
A quarta lição está na necessidade de supervisão preventiva. A atuação regulatória precisa identificar irregularidades antes que elas comprometam a capacidade de uma instituição cumprir suas obrigações.
Por último, a confiança dos depositantes depende de mecanismos de proteção claros e de comunicação pública eficiente durante situações de crise.
O Brasil possui estrutura regulatória própria, com regras de capital, fiscalização do Banco Central e mecanismos como o Fundo Garantidor de Créditos. A experiência paraguaia reforça a importância dessas salvaguardas, sem significar que os dois sistemas enfrentem os mesmos problemas.
Conclusão: uma crise que vai além da quebra de um banco
O escândalo do Ueno Bank representa muito mais do que o fracasso de uma instituição financeira digital.
Trata-se de um episódio que reúne suspeitas de gestão inadequada, empréstimos a empresas relacionadas, exposição de recursos públicos e questionamentos sobre a independência das instituições responsáveis pela fiscalização.
A destituição de Santiago Peña demonstra a dimensão política alcançada pela crise.
Entretanto, a apuração das responsabilidades individuais continua sendo uma tarefa da Justiça paraguaia, que deverá avaliar documentos, operações financeiras e condutas das pessoas investigadas, assegurando o devido processo legal.
Para o Paraguai, o maior desafio será restabelecer a confiança no sistema financeiro, recuperar os recursos comprometidos e demonstrar que as instituições públicas possuem capacidade de fiscalização independente.
O caso Ueno Bank deixa uma advertência para toda a América Latina: a inovação financeira pode transformar o acesso aos serviços bancários, mas nenhuma tecnologia substitui governança, transparência, fiscalização e responsabilidade na administração do dinheiro de milhões de pessoas.
Fontes e referências
As principais informações foram verificadas em fontes oficiais e veículos de imprensa, com destaque para:
- Banco Central do Paraguai: resolução do Ueno Bank
- Ministério Público: investigação de 27 pessoas
- Reuters: a origem da crise financeira e política
- ABC Color: denúncia apresentada por Itaipu
Nota editorial: esta análise reflete os acontecimentos divulgados até 7 de novembro de 2026. As investigações criminais, a recuperação de depósitos e os procedimentos judiciais permanecem em desenvolvimento.